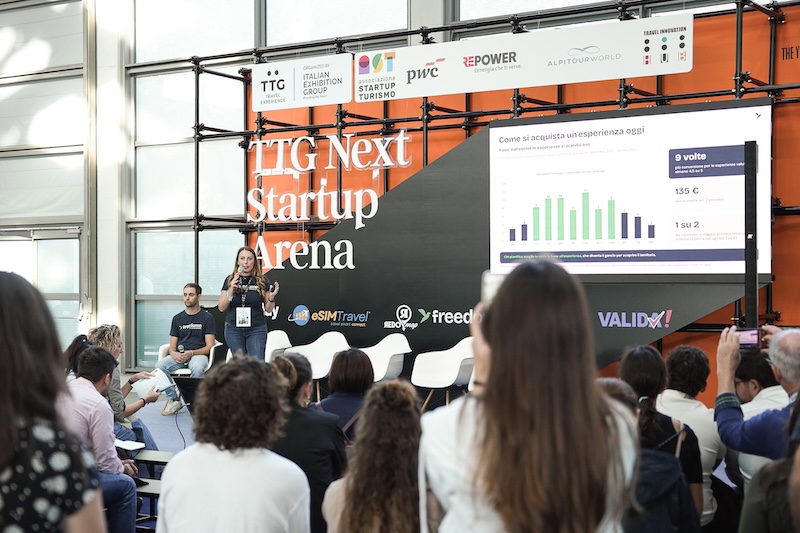
Dalle experience outdoor all’enogastronomia, il comparto cresce più velocemente del travel nel suo complesso. Nell’Area Next Startup del TTG, Freedome ha presentato i trend del mercato internazionale elaborati da Arival e dati inediti sulle abitudini di acquisto degli italiani, tra prenotazioni, destagionalizzazione e nuove opportunità per gli operatori.
Il mercato delle esperienze è in espansione, con tour e attività che assumono un ruolo sempre più rilevante nella scelta delle destinazioni, nella distribuzione dei flussi turistici e nella generazione di valore per le economie locali.
A fotografare questa evoluzione è stato Freedome, OTA verticale italiana delle esperienze outdoor e unica piattaforma di esperienze salita su un palco del TTG con dei dati, nell’Area Next Startup con l’incontro “Il futuro del mercato esperienziale secondo Freedome e Arival: trend, dati e l’evoluzione dell’outdoor”.
Durante l’intervento, Michele Mezzanzanica, co-founder e co-CEO di Freedome, e Valentina Masarin, Chief Marketing Officer, hanno illustrato le principali dinamiche del settore, affiancando alle analisi internazionali di Arival i dati inediti del marketplace, fondato nel 2019 e oggi attivo in Italia e Spagna, con oltre 7.000 esperienze a catalogo e più di 3.000 operatori.
Il mercato delle esperienze cresce più del turismo tradizionale
Il primo dato riguarda la velocità di crescita del comparto. Secondo le analisi di Arival e Phocuswright, tra il 2016 e il 2026 il mercato delle esperienze ha registrato un tasso di crescita medio annuo del 7%, contro il 3% del settore travel nel suo complesso.
Una differenza che racconta un cambiamento nelle priorità di spesa: i viaggiatori destinano una quota crescente delle proprie risorse alle attività da vivere durante il soggiorno.
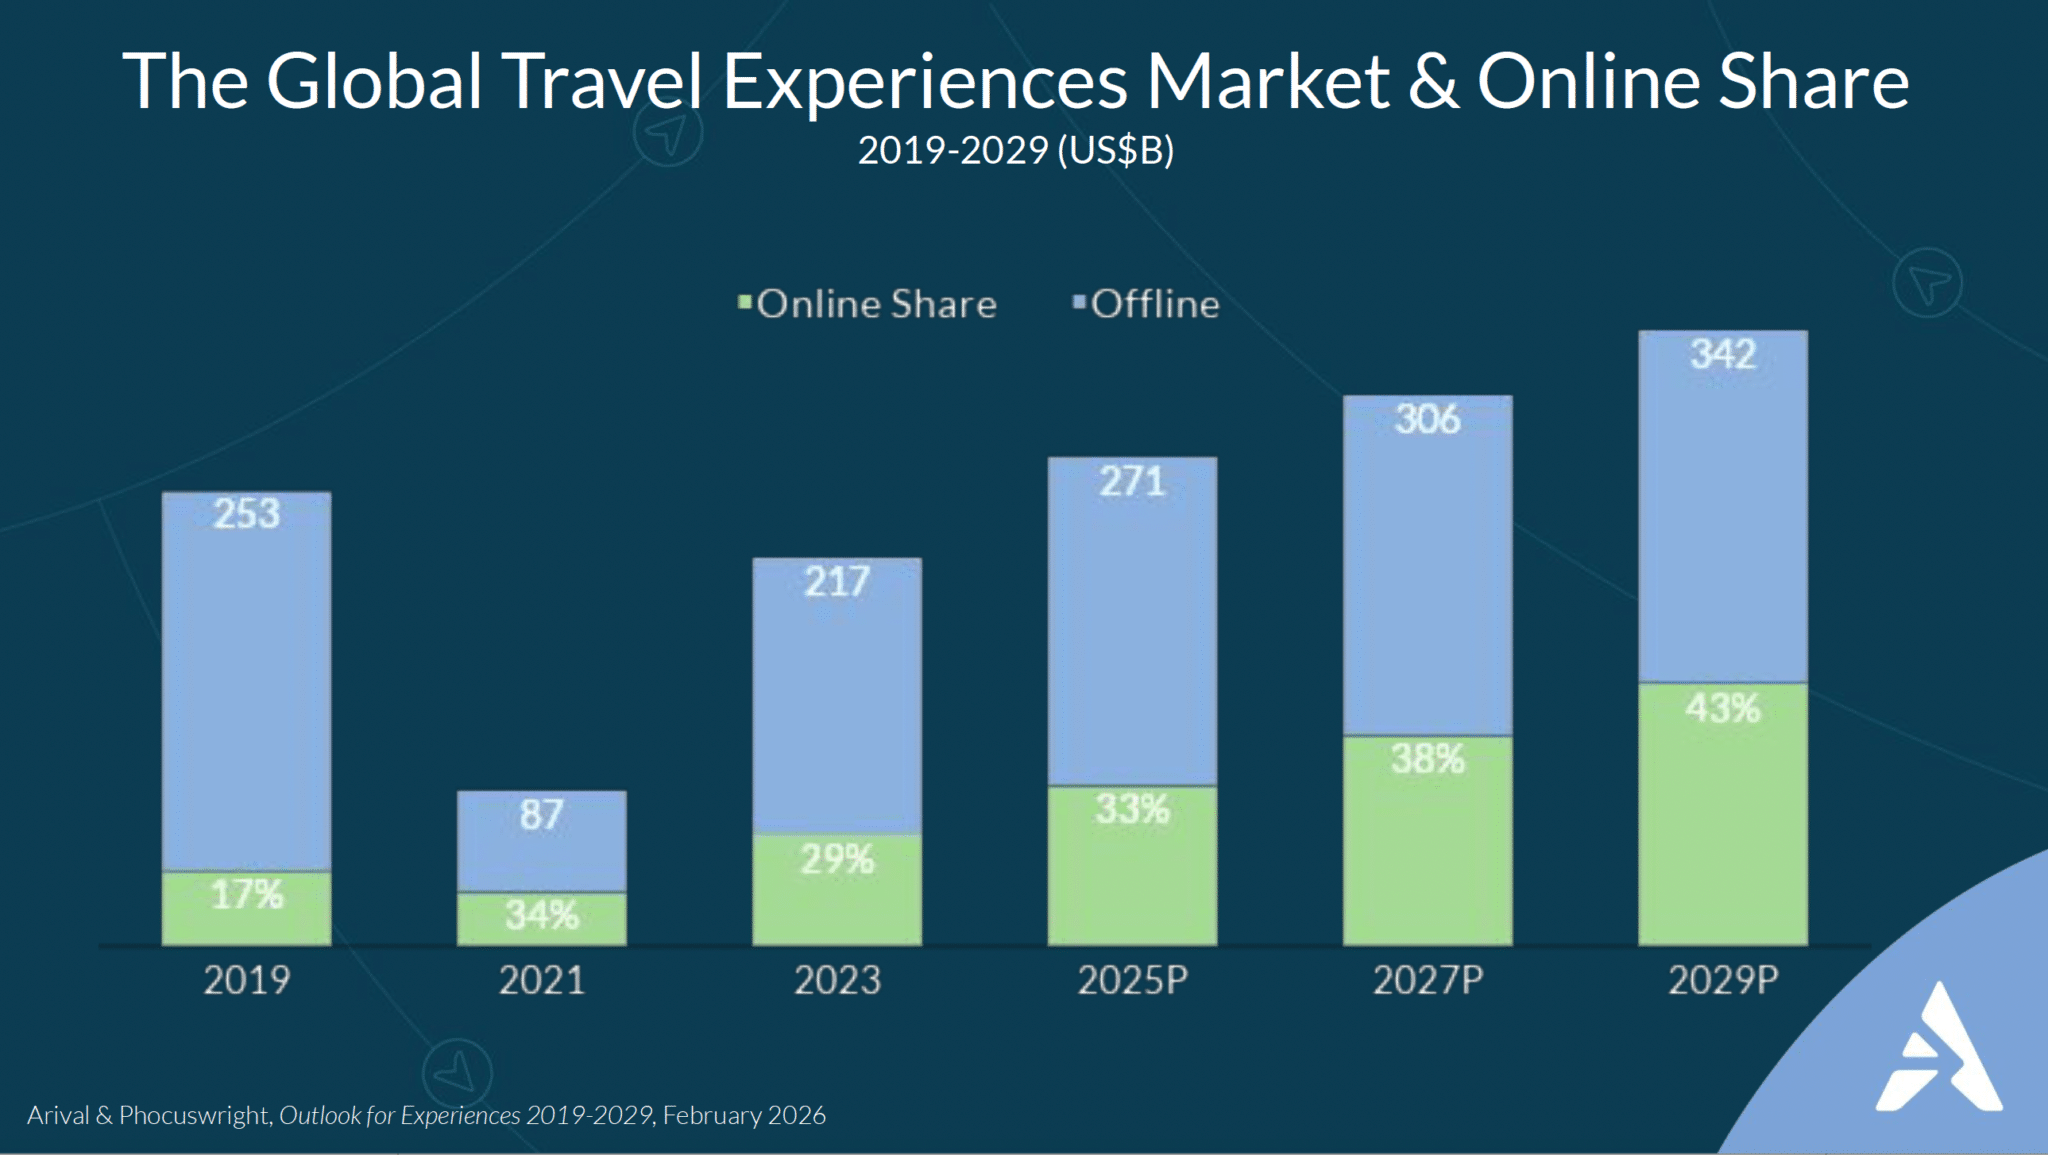
Le prospettive restano positive anche sul fronte della digitalizzazione. Il mercato globale delle esperienze dovrebbe raggiungere i 342 miliardi di dollari nel 2029, con una quota di prenotazioni online prevista al 43%, rispetto al 17% del 2019.
Ma il dato forse più significativo riguarda la scelta della meta: tre viaggiatori su quattro, nella fascia 18-54 anni, considerano le esperienze determinanti nella decisione della destinazione.
Una distinzione importante, come evidenziato durante l’incontro: anche quando un’attività viene prenotata pochi giorni prima della partenza o direttamente sul posto, può aver già influenzato la scelta del luogo da visitare.
Tour e attività: cosa scelgono i viaggiatori
Quali sono le esperienze più richieste dai viaggiatori? I dati Arival evidenziano alcune differenze tra il mercato europeo e quello statunitense, pur confermando il ruolo centrale delle attività culturali e delle visite guidate.
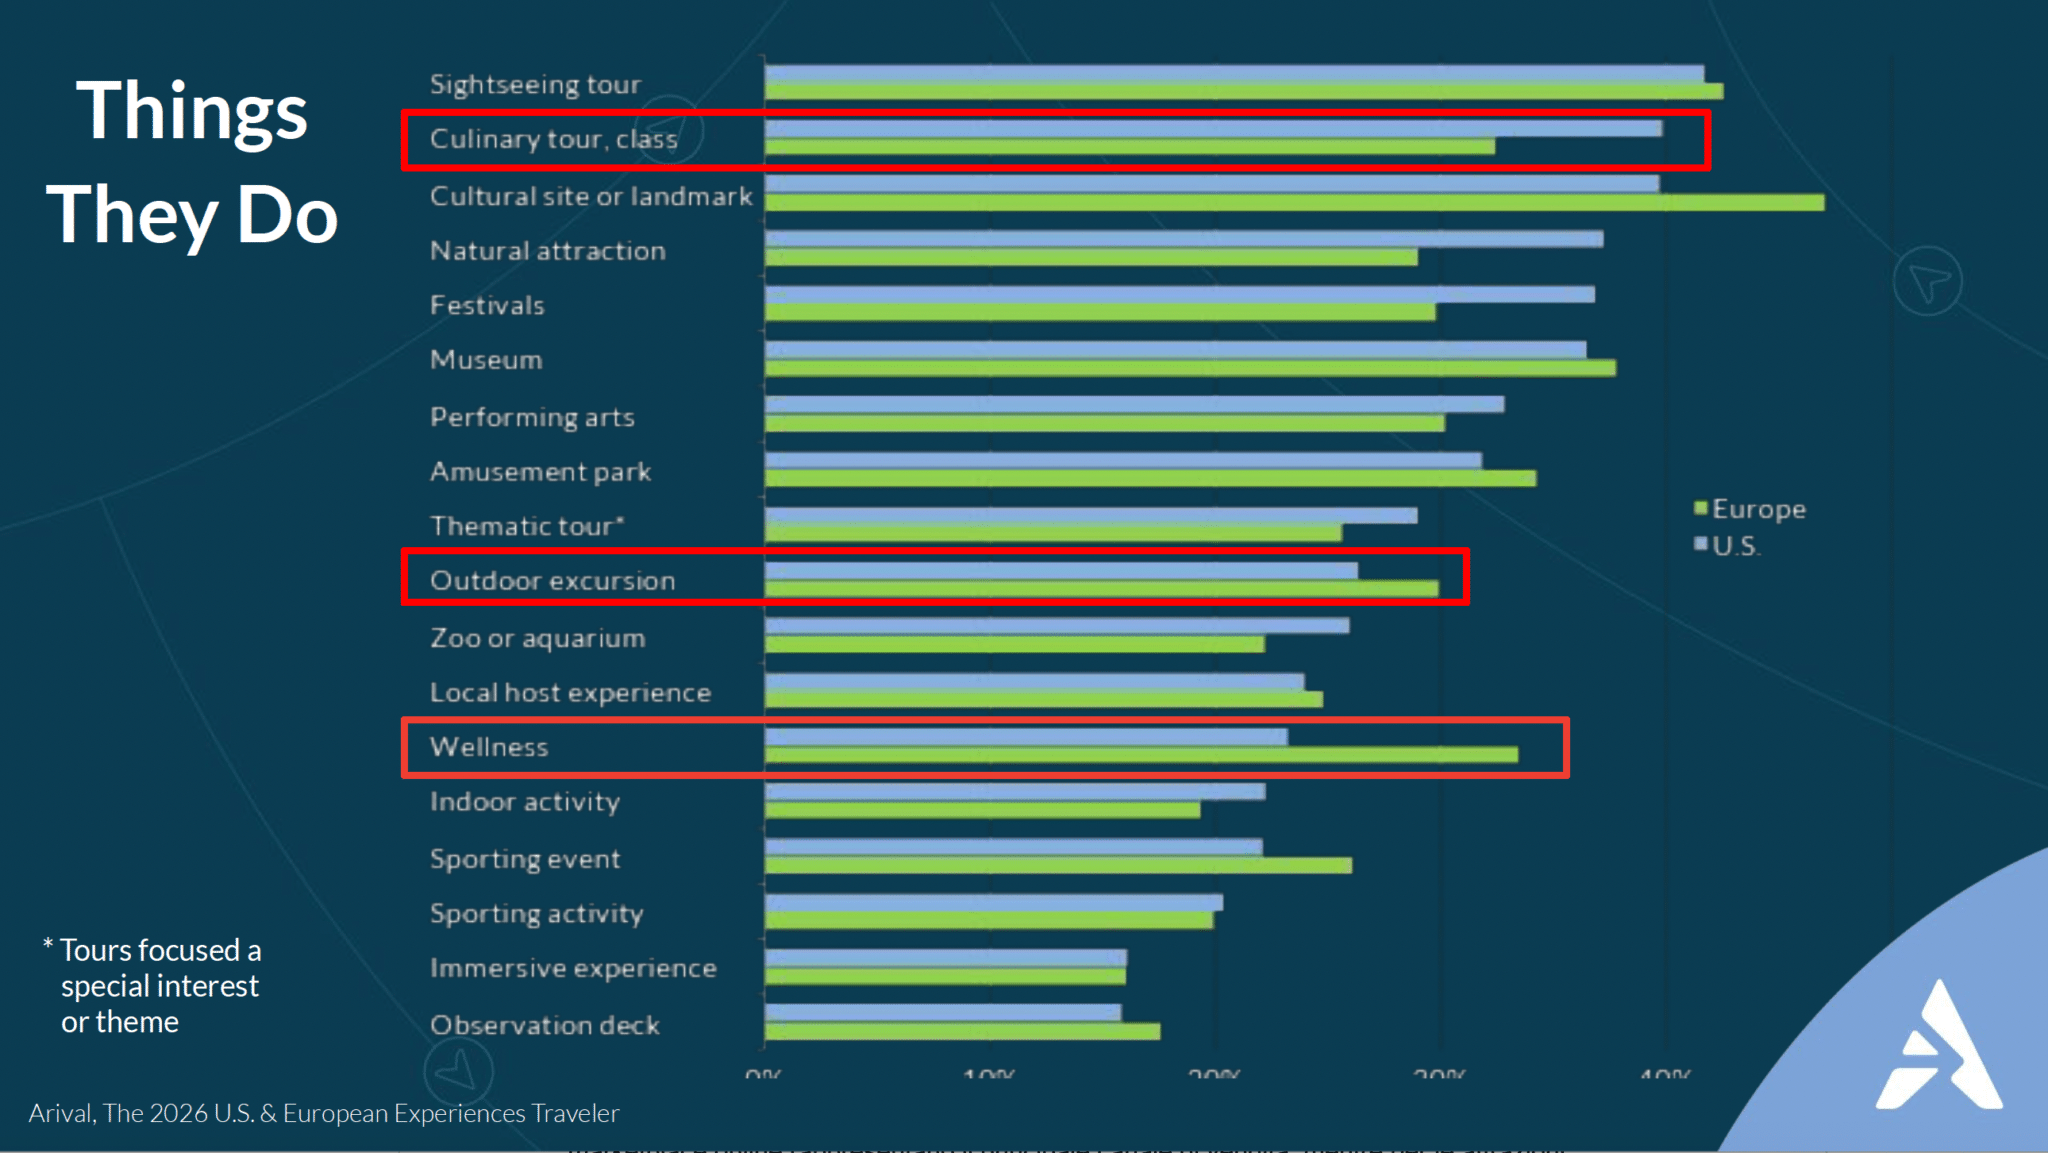
I tour panoramici e le visite a siti culturali e monumenti si collocano ai vertici delle preferenze in entrambi i mercati, con un interesse particolarmente marcato degli europei per il patrimonio storico e culturale. Accanto alle proposte più tradizionali, trovano spazio anche le esperienze enogastronomiche, le escursioni outdoor e le attività legate al benessere.
Proprio il wellness rappresenta una delle differenze più significative: mentre negli Stati Uniti occupa una posizione relativamente bassa nella classifica delle attività scelte, in Europa registra un interesse decisamente maggiore. Le escursioni outdoor mostrano invece una domanda rilevante su entrambi i mercati.
Per gli operatori, questi dati evidenziano l’importanza di diversificare l’offerta, affiancando ai tour culturali proposte legate alla natura, all’enogastronomia e al benessere, in linea con le preferenze dei diversi segmenti di clientela.
Dalla scoperta alla prenotazione: tra marketplace e canali diretti
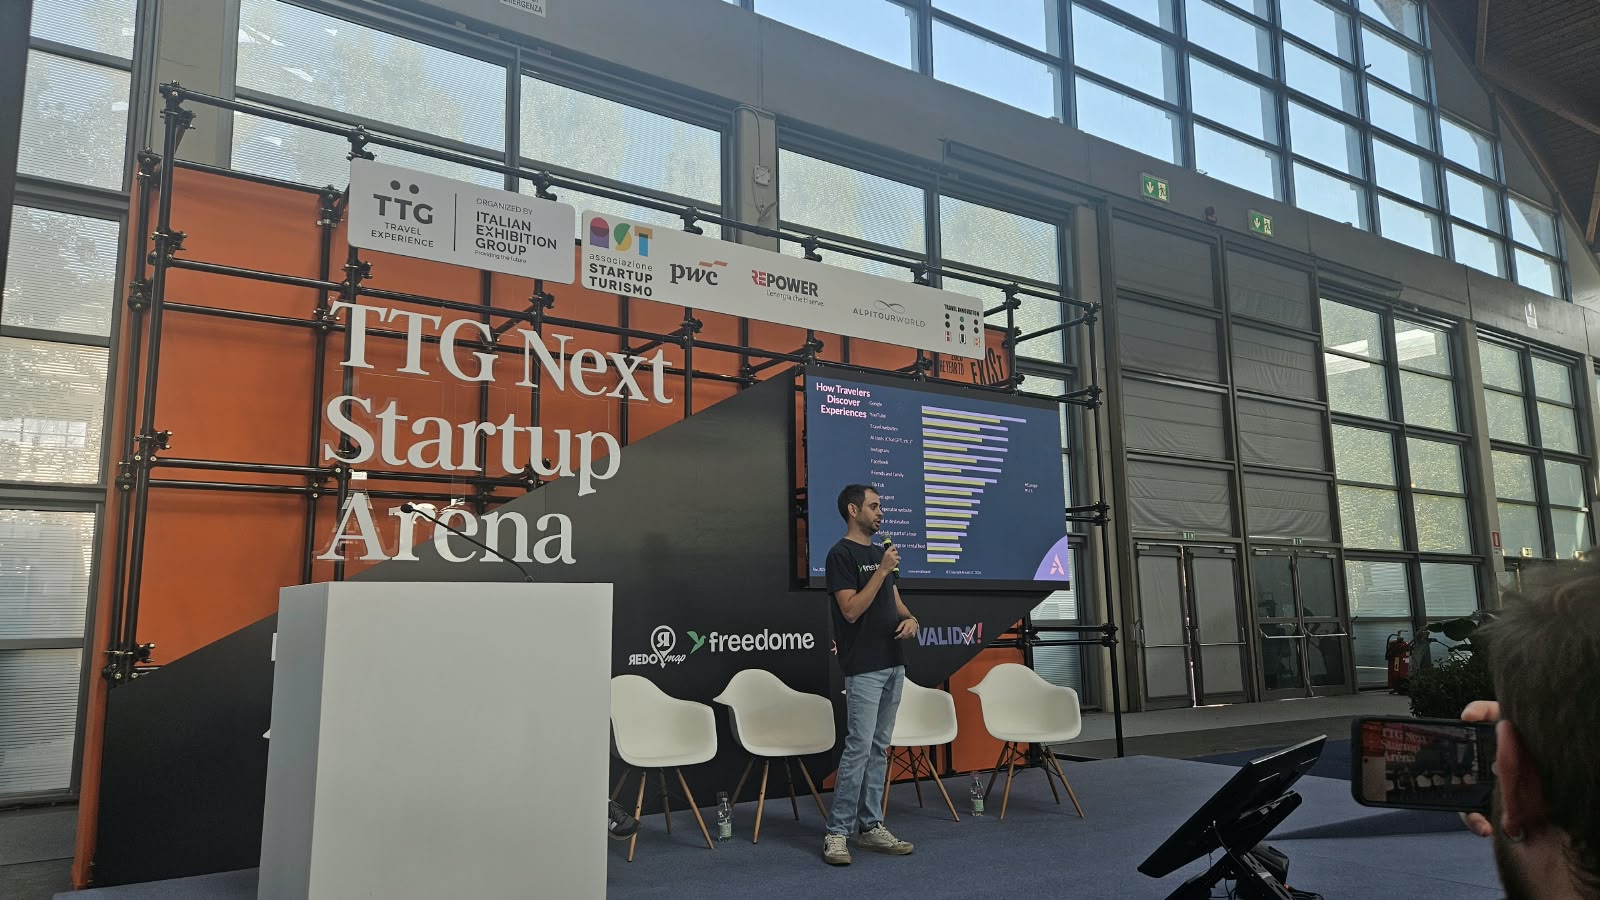
Come vengono scoperte e prenotate le esperienze? Secondo i dati Arival, Google mantiene il primato tra i canali di scoperta sia negli Stati Uniti sia in Europa, mentre emergono nuove abitudini di ricerca. Negli Stati Uniti, le piattaforme di intelligenza artificiale come ChatGPT hanno già assunto un ruolo rilevante, affiancandosi a YouTube e ai siti di viaggio. In Europa il loro peso è ancora inferiore, ma il fenomeno potrebbe rafforzarsi nei prossimi anni.
La fase di prenotazione presenta invece dinamiche differenti a seconda della tipologia di prodotto. Secondo un’indagine Arival condotta su 5.060 operatori a livello globale, i marketplace online rappresentano il principale canale di prenotazione per tour e attività, superando i siti web diretti degli operatori. Per le attrazioni turistiche, invece, le vendite dirette offline, come quelle effettuate alle biglietterie, mantengono un ruolo predominante.
Un dato che conferma il peso delle piattaforme nella distribuzione, ma che richiede una lettura più ampia. La capacità dei marketplace di aggregare domanda non si traduce necessariamente in opportunità distribuite in modo uniforme tra gli operatori. Come evidenziato in un approfondimento di XeniaPro sui numeri dell’estate 2026, in Italia il 10% dei fornitori presenti su GetYourGuide raccoglie il 94% delle recensioni, mentre il 55% di quelli entrati in piattaforma tra il 2025 e il 2026 ne raccoglie complessivamente meno del 5%.
Le OTA rimangono quindi un canale importante per ampliare la visibilità e intercettare nuovi clienti. Piattaforme verticali come Freedome possono offrire opportunità specifiche, soprattutto per la domanda italiana di prossimità e per le esperienze regalo. Per gli operatori, tuttavia, la priorità è costruire un equilibrio tra distribuzione intermediata e vendita diretta, senza affidare la propria crescita esclusivamente alla visibilità ottenuta sulle piattaforme.
La sfida è sviluppare un ecosistema multicanale che presidi i diversi touchpoint del percorso d’acquisto, dai motori di ricerca e dalle piattaforme AI ai social media, fino ai marketplace e al proprio sito web. Rafforzare il canale diretto significa investire nel brand, nella relazione con il cliente e nella capacità di generare prenotazioni in autonomia, mantenendo maggiore controllo sulla strategia commerciale e sulla marginalità.
Chi è il viaggiatore esperienziale italiano? I dati inediti di Freedome
Passando al mercato italiano, Valentina Masarin ha presentato un’analisi delle abitudini di acquisto degli utenti Freedome.
Il profilo prevalente è quello di un consumatore tra i 25 e i 45 anni, residente soprattutto nei grandi centri urbani come Milano, Roma e Napoli, che sceglie attività nella propria regione o in quelle limitrofe.
Emergono due tipologie principali: gli outdoor lovers, che prenotano esperienze per sé, in coppia o con amici, e i gifters, che acquistano attività da regalare in occasione di compleanni, anniversari e festività.
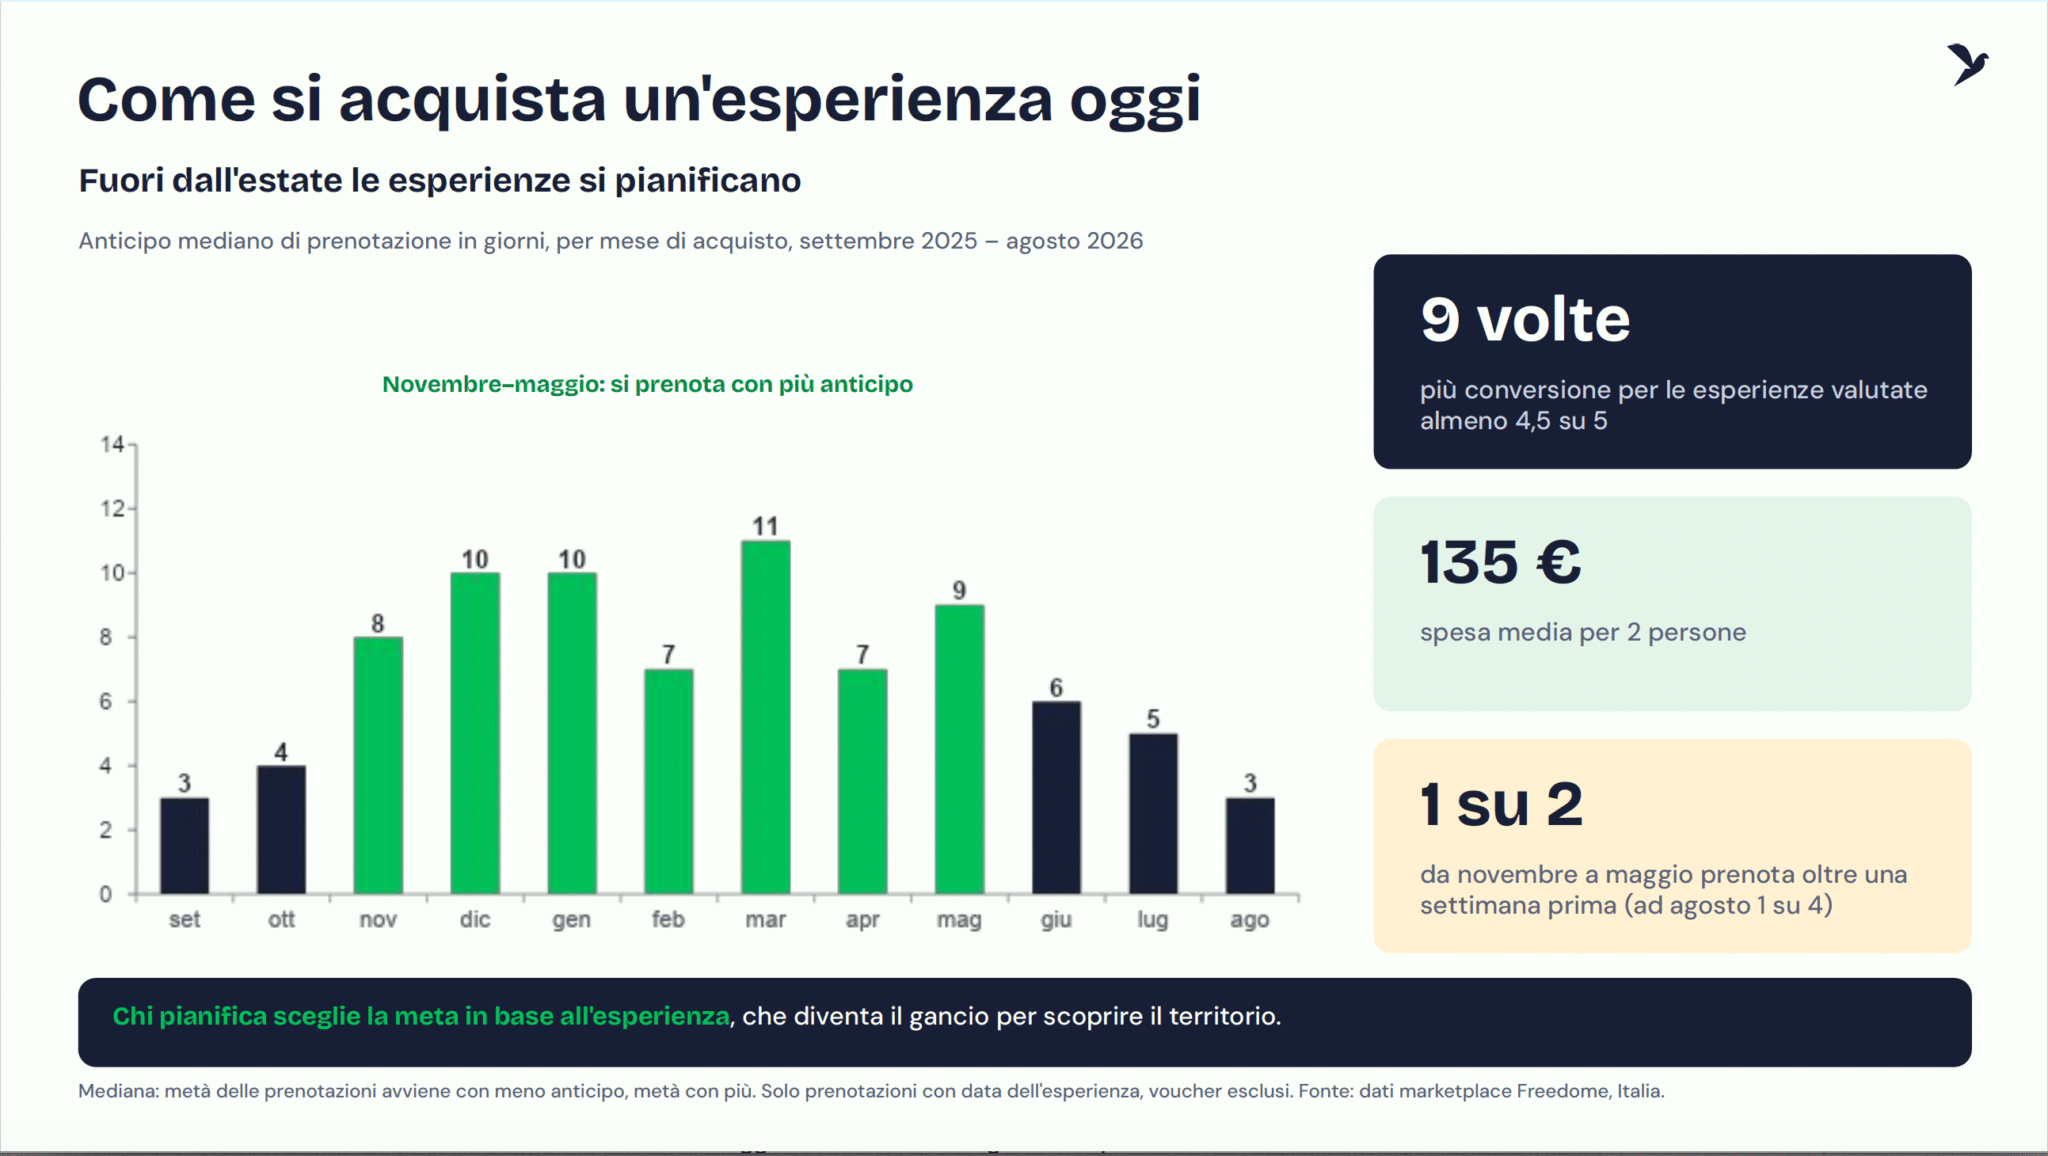
Un altro elemento interessante riguarda l’anticipo di prenotazione. Ad agosto la mediana è di appena tre giorni, mentre a marzo raggiunge gli undici giorni. Fuori dalla stagione estiva, dunque, l’esperienza tende a essere maggiormente pianificata e può diventare il motivo stesso di una gita o di un breve viaggio.
Le recensioni incidono fortemente sulle conversioni: secondo le elaborazioni di Freedome, le esperienze con valutazioni di almeno 4,5 su 5 registrano un potenziale di conversione nove volte superiore. La spesa media per due persone è invece di 135 euro.
Motoslitte, rafting e degustazioni: le attività che crescono di più
Quali sono le esperienze che registrano le performance migliori?
Nel confronto tra gennaio e settembre 2026 e lo stesso periodo del 2025, i dati Freedome evidenziano una crescita degli ordini per esperienza a catalogo del +87% per le escursioni in motoslitta, seguite dal rafting (+28%), dal canyoning (+22%) e dalle fattorie didattiche (+13%).
Tra le categorie emergenti spiccano invece le degustazioni di birra, con un incremento del 115%, seguite dalle degustazioni di vino (+13%), dalle escursioni in barca a vela (+11%) e dai voli in ultraleggero (+10%).
È soprattutto l’allargamento dell’offerta oltre l’outdoor a rappresentare un segnale interessante. Nel primo semestre 2026, tra gli ordini delle categorie non outdoor del marketplace, le degustazioni di vino rappresentano il 50%, i soggiorni insoliti il 24%, le altre degustazioni il 16% e le esperienze spa e benessere il 10%.
Dalle cantine alle strutture immerse nella natura, fino alle spa, il territorio diventa esso stesso un prodotto esperienziale, capace di attrarre visitatori anche al di fuori dei circuiti turistici più conosciuti.
Destagionalizzazione e prossimità: le opportunità per le destinazioni
Un altro messaggio emerso al TTG riguarda la possibilità di costruire un’offerta turistica meno dipendente dai picchi estivi.
Secondo i dati Freedome relativi al 2025, oltre un’esperienza su due si svolge fuori dai mesi di luglio e agosto. L’autunno rappresenta il 22% degli ordini annuali, la primavera il 23% e l’inverno il 7%.
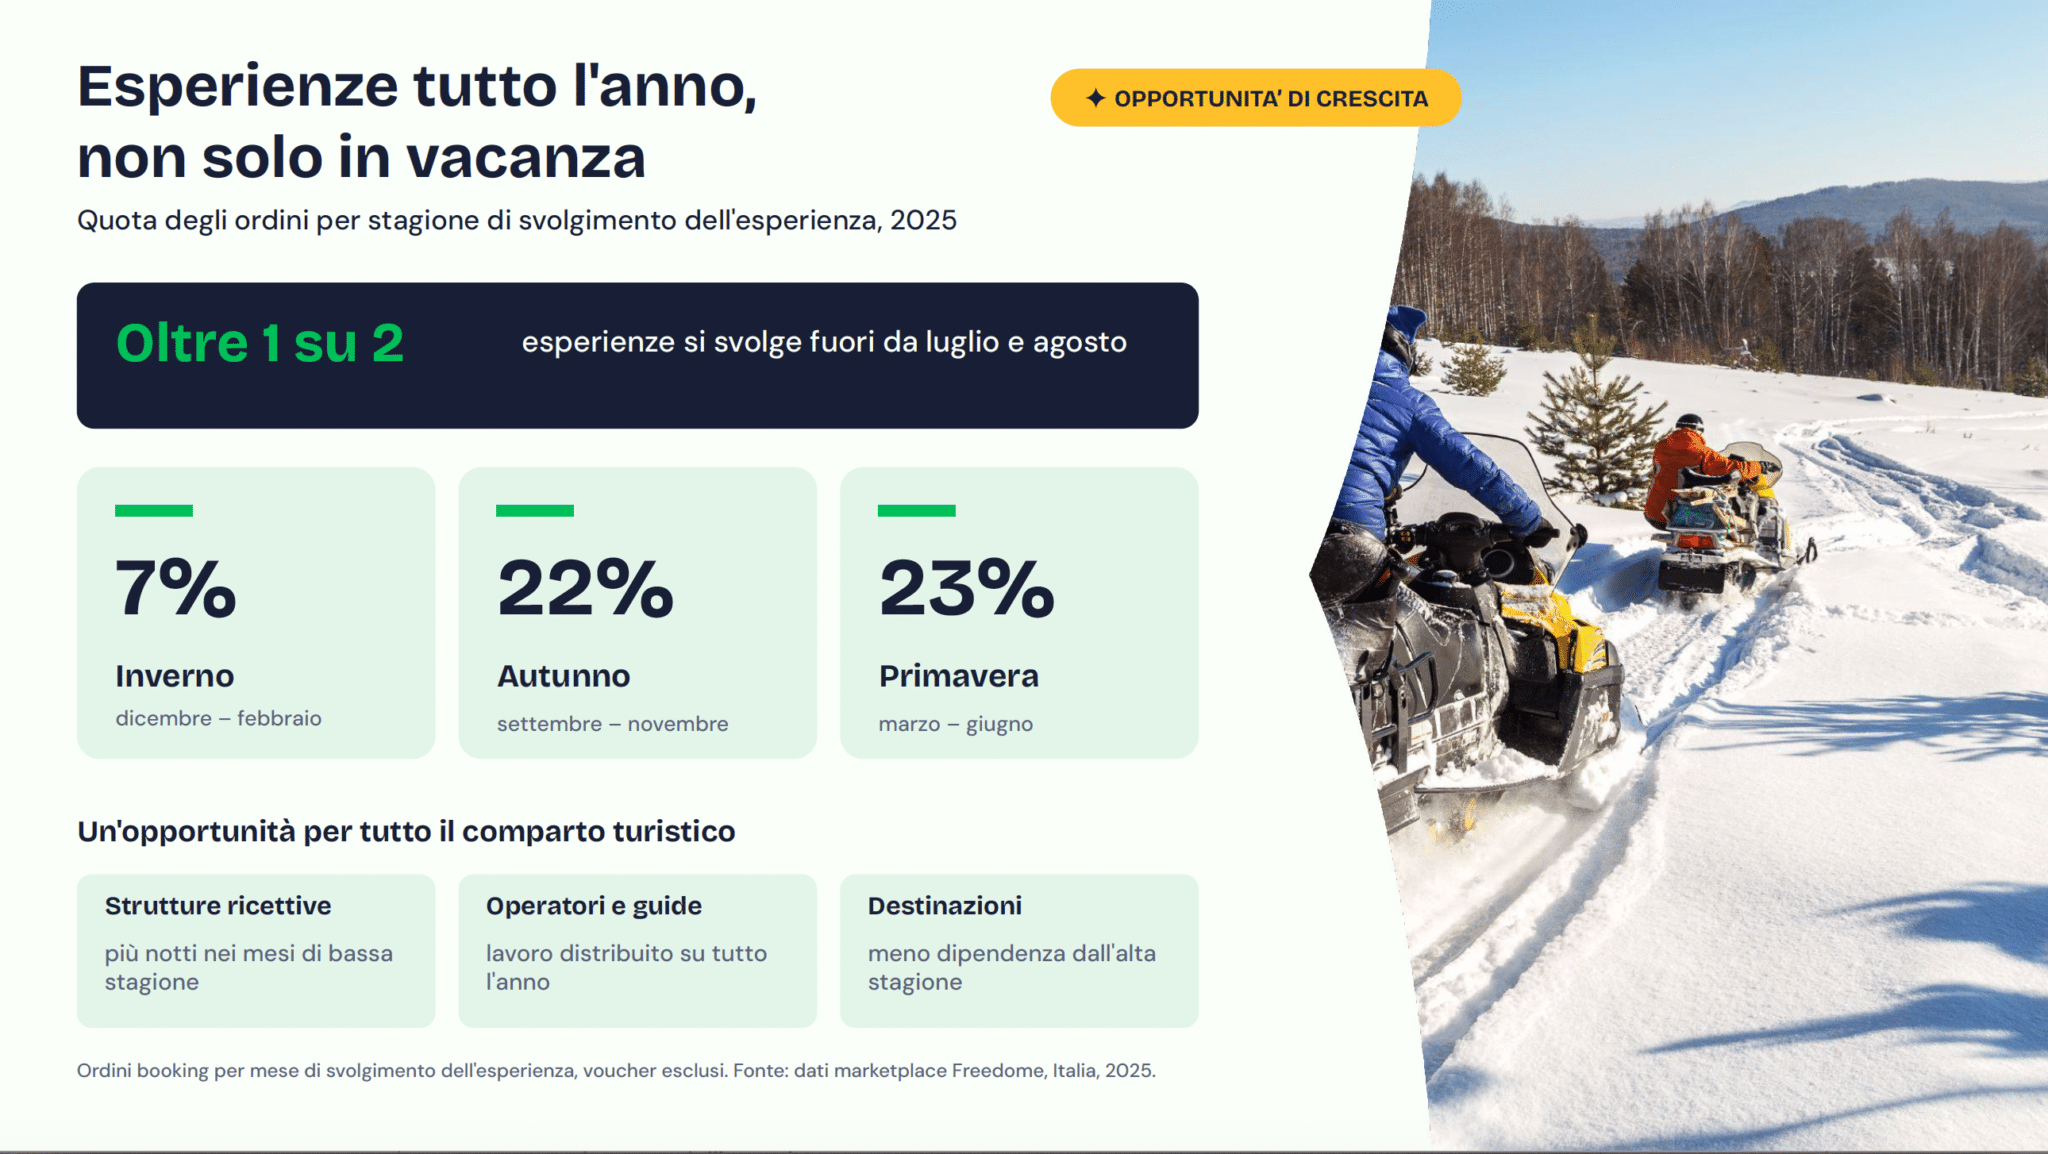
Una distribuzione che offre opportunità a guide, operatori e strutture ricettive, chiamati a sviluppare proposte adatte alle diverse stagioni.
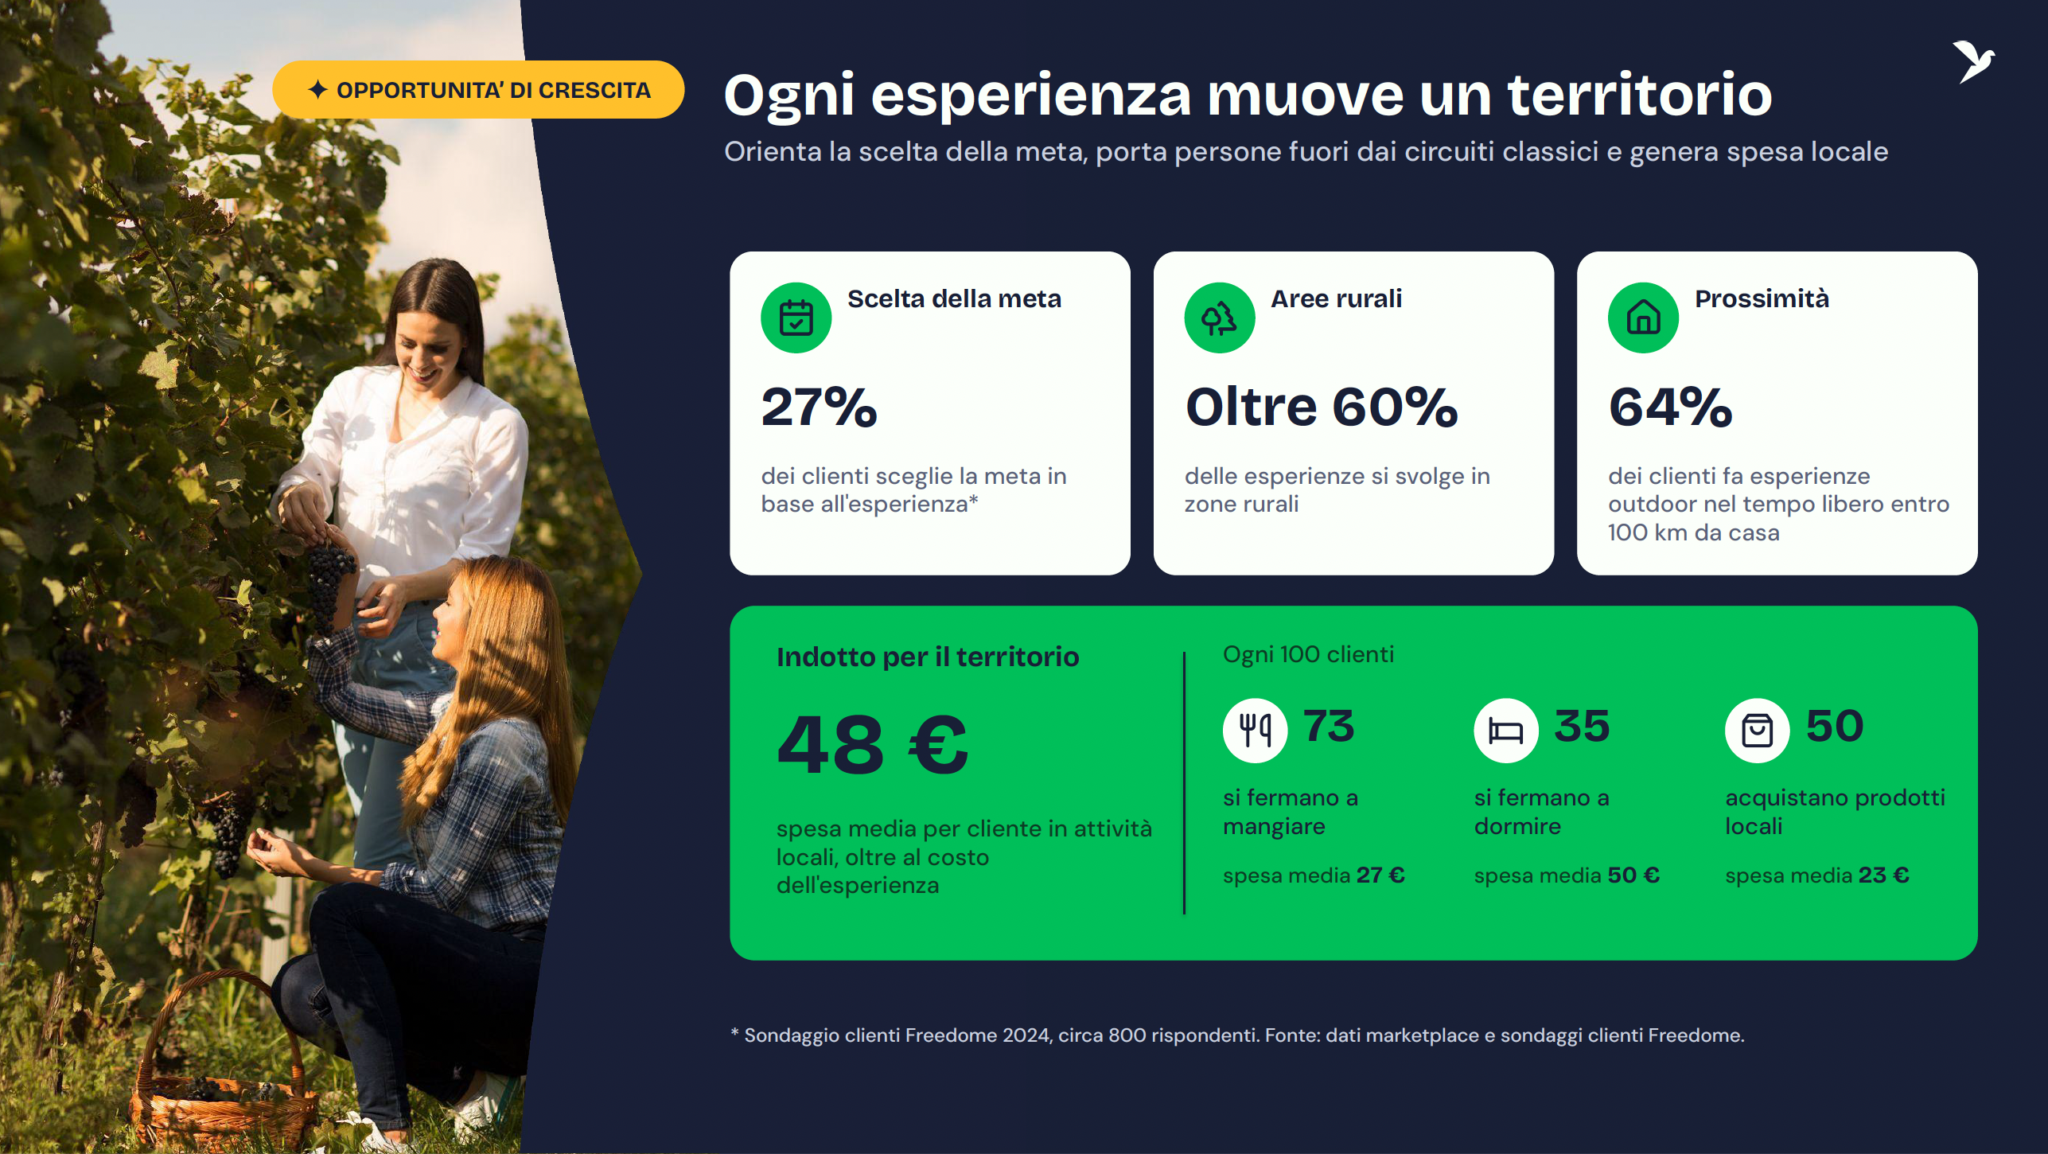
Il turismo esperienziale può inoltre contribuire a valorizzare le aree meno frequentate. Oltre il 60% delle esperienze presenti su Freedome si svolge in zone rurali, mentre il 64% dei clienti pratica attività outdoor nel tempo libero entro 100 chilometri da casa.
L’esperienza diventa così un’occasione per intercettare la domanda di prossimità e portare visitatori verso territori che spesso restano ai margini dei flussi turistici tradizionali.
Ogni esperienza genera valore per l’economia locale
L’impatto delle attività non si esaurisce nel costo della prenotazione. Secondo i dati e i sondaggi di Freedome, ogni cliente genera mediamente 48 euro di spesa aggiuntiva sul territorio, oltre al prezzo dell’esperienza.
Su 100 clienti, 73 si fermano a mangiare, 35 pernottano e 50 acquistano prodotti locali.
Un indotto che coinvolge ristorazione, ospitalità, commercio e produzioni territoriali, mostrando come una singola attività possa attivare una rete più ampia di consumi.
Il messaggio conclusivo dell’incontro è chiaro: per valorizzare una destinazione non basta più raccontare cosa vedere, ma diventa sempre più importante comunicare cosa fare e cosa vivere.
Per operatori, destinazioni e imprese turistiche la sfida consiste nel costruire esperienze riconoscibili, sviluppare collaborazioni tra attività complementari e proporre un’offerta capace di attrarre visitatori durante tutto l’anno.
In questo scenario, tour, attività outdoor, degustazioni e soggiorni particolari non rappresentano soltanto nuovi prodotti da commercializzare, ma vere e proprie leve di sviluppo turistico e territoriale.
Tour e attività: la sfida è costruire una distribuzione sostenibile
I dati presentati da Freedome e Arival al TTG confermano il crescente peso di tour e attività nelle scelte dei viaggiatori. Per gli operatori, però, la vera sfida non è soltanto intercettare una domanda in crescita, ma riuscire a trasformarla in valore per il proprio business.
In un mercato in cui i marketplace concentrano una parte importante delle prenotazioni, diventa strategico costruire un ecosistema multicanale che integri comunicazione e distribuzione, presidiando i diversi touchpoint del customer journey: dai motori di ricerca e dalle piattaforme AI ai social media, fino alle OTA e ai canali di vendita diretta.
L’obiettivo non è rinunciare all’intermediazione, ma evitare che diventi l’unica strada per raggiungere il cliente. Investire nella propria visibilità, nel brand e nella capacità di generare prenotazioni dirette significa costruire un’attività più autonoma, competitiva e sostenibile nel tempo.
Per gli operatori che vogliono rafforzare la propria strategia commerciale e sviluppare il canale diretto, i Piani di crescita XeniaPro offrono un percorso di supporto dedicato.
Crediti: “Freedome e Arival, TTG Next Startup Arena, Rimini, 15 ottobre 2026. Foto XeniaPro e Associazione Startup Turismo”